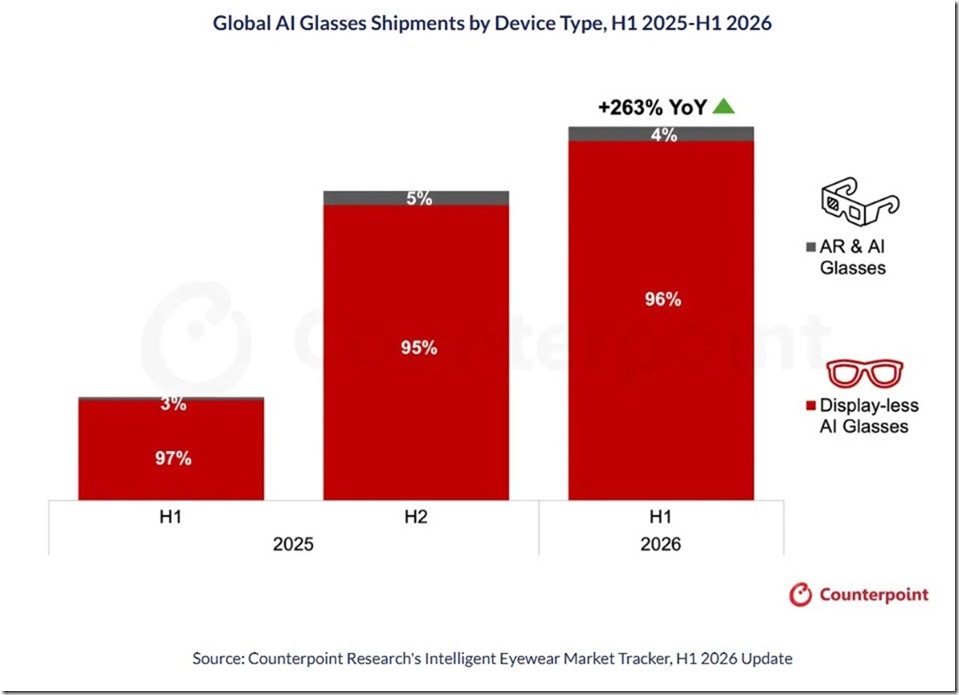
全球 AI 眼鏡市場在 2026 年上半年持續成長。Counterpoint Research 統計,包含無顯示 AI 眼鏡(Display-less AI Glasses)與 AR & AI 眼鏡在內,全球 AI 眼鏡出貨量較去年同期增加 263%。其中,價格相對較低、重量較輕,且技術發展較成熟的無顯示 AI 眼鏡,占整體出貨量 96%,仍是現階段市場主流。
2026 年上半年,無顯示 AI 眼鏡出貨量年增 258%,與 2025 年下半年相比也成長 22%。主要成長動能來自 Meta 與 EssilorLuxottica 持續擴充產品陣容、銷售市場與零售通路促銷活動。
Counterpoint Research 研究副總裁 Peter Richardson 表示,自 2023 年 Ray-Ban Meta AI Glasses 推出以來,全球 AI 眼鏡市場的競爭格局沒有出現太大變化。2026 年上半年,Meta 約占全球無顯示 AI 眼鏡出貨量 94%,仍占市場絕大多數。
Meta 在 2026 年上半年的 AI 眼鏡出貨量年增 260%,與 2025 年下半年相比增加 22%。Meta 以外的市場則較為分散,包括 Alibaba、Huawei 等中國品牌也持續推出新產品。無顯示 AI 眼鏡市場除了 Meta 的 94% 外,Xiaomi 與 Alibaba 各占約 1%,其他品牌合計約占 4%。
相較之下,具備顯示功能的 AR & AI 眼鏡目前出貨規模仍較小,但成長速度更快。2026 年上半年全球 AR & AI 眼鏡出貨量年增 449%,包括 Rokid、Even Realities、Alibaba 與 INMO 等中國品牌,都持續推動產品進入市場。
品牌出貨占比方面,Rokid 在 2026 年上半年全球 AR & AI 眼鏡市場占 41%,Meta 占 37%,Even Realities 占 11%,Alibaba 占 7%,INMO 占 2%,其他品牌合計占 2%。與無顯示 AI 眼鏡高度集中在 Meta 的情況相比,AR & AI 眼鏡市場的品牌組成相對分散。
中國目前也是 AR & AI 眼鏡的重要市場。中國擁有相對成熟的 AR 眼鏡供應鏈,涵蓋微型顯示器、光波導、製造與音訊零組件等領域,使相關品牌能較快推出產品。2026 年上半年,中國占全球 AR & AI 眼鏡出貨量約 45%,北美約占 41%,其他地區合計約占 14%。
無顯示 AI 眼鏡的區域分布則以北美為主,占全球出貨量約 50%,西歐約占 28%。其餘市場分布在澳洲、亞太、拉丁美洲、印度、中國與阿拉伯聯合大公國等地。
Counterpoint Research 首席分析師 Flora Tang 表示,目前 AI 眼鏡市場仍處於早期階段,市場競爭較受到產品供給影響,而非完全由消費需求決定。中國企業通常較早推出產品,並持續加快產品迭代;Meta、Apple 等業者則較傾向等待相關技術進一步成熟後,再擴大產品布局。
AI 眼鏡市場快速成長的同時,也面臨零組件成本與隱私問題。記憶體等半導體零組件價格上漲,可能增加產品成本;另一方面,配備攝影機的 AI 眼鏡也持續面臨消費者對隱私的疑慮。
隨著 Meta、Google、Samsung 與 Apple 持續投入相關技術,AI 眼鏡後續發展重點之一將轉向 Agentic AI。這類產品會結合 AI Agent、作業系統、語音互動,以及超低功耗感測與運算技術,讓眼鏡除了回應指令,也能依照周遭環境與使用情境提供功能。
為降低攝影機帶來的隱私疑慮,未來 AI 眼鏡的產品形態也可能更加多元,例如不搭載攝影機、以音訊互動為主的 AI 眼鏡,或是將攝影機主要用於辨識周遭環境,而不是以拍攝照片與影片為主要用途。
無顯示 AI 眼鏡指的是沒有搭載透視顯示器的 AI 眼鏡,例如 Ray-Ban Meta AI Glasses 與 Xiaomi AI Glasses;AR & AI 眼鏡則搭載顯示器與光學元件,可以提供光學透視體驗,目前多數產品採用光波導技術。