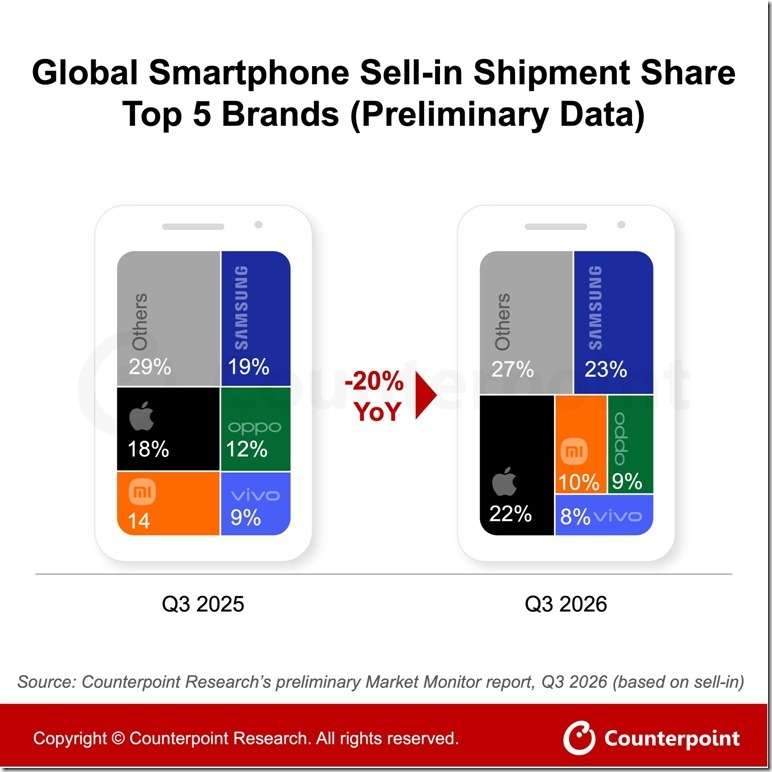
記憶體供應短缺與價格上漲,持續影響全球智慧型手機市場。根據 Counterpoint Research 初步統計,2026 年第三季全球智慧型手機出貨量較去年同期減少 20%,創下 2012 年以來第三季最低紀錄。三星與蘋果雖然出貨量同樣下滑,市占率仍分別提升至 23% 與 22%;以中低價產品為重要出貨來源的品牌,則面臨更大的成本與銷售壓力。
記憶體成本上升,手機零售價格今年已漲 20%
DRAM 與 NAND 價格持續上漲,讓第三季手機物料清單(BOM)成本進一步增加,零組件供應不足也限制品牌出貨。為了因應成本壓力,手機品牌陸續調高終端售價。Counterpoint 統計,2026 年迄今全球智慧型手機零售價格已上漲 20%,市場平均售價(ASP)也隨之提高。
Counterpoint Research 資深分析師 Shilpi Jain 表示,第三季已是智慧型手機市場連續第二季全面受到記憶體供應危機衝擊。品牌開始調整產品組合、定價與市場布局,以維持獲利;消費者則延長換機週期,增加對整新機的考慮,購買時也更重視產品是否符合價格與需求。
這波影響在不同價位市場之間出現明顯差異。高階手機需求相對穩定,對價格較敏感的消費者則更容易受到漲價影響,兩者之間的市場表現持續分化。
三星市占達 23%,摺疊機與穩定供應支撐出貨
三星第三季出貨量較去年同期減少 3%,降幅小於整體市場,市占率因此提升至 23%,居全球第一,也是主要品牌中市占率增幅最大的廠商。
三星持續透過高階手機與摺疊機調整產品組合,將重點放在提高平均售價與營收。其中,Galaxy Z Fold8 上市初期需求強勁,為高階產品帶來支撐;相對穩定的零組件供應,也讓 Galaxy A 系列得以維持在新興市場的出貨。部分中國品牌縮減市場布局,則為三星帶來進一步擴大市占的機會。
蘋果第三季市占首度突破 20%,iPhone 18 Pro 初期表現優於前代
蘋果第三季市占率達到 22%,首度在第三季突破 20%,但出貨量仍低於去年同期。主要原因是標準版 iPhone 18 未於當季推出,使新品上市月份的通路鋪貨量,低於去年完整 iPhone 17 系列上市時的水準。
另一方面,iPhone 18 Pro 系列上市初期表現優於前代,尤其在中國與印度市場,加上 iPhone 17 系列持續銷售,減緩了整體出貨量的下滑幅度。蘋果也調漲部分產品價格,不過影響主要集中在第三季最後幾週。
小米出貨下滑逾 30%,縮減低價產品與非核心市場布局
小米第三季出貨量年減超過 30%,市占率降至 10%。面對記憶體成本上升,小米縮減低價產品及非核心海外市場布局,同時提高平均售價、調整出貨計畫,以維持合理利潤。
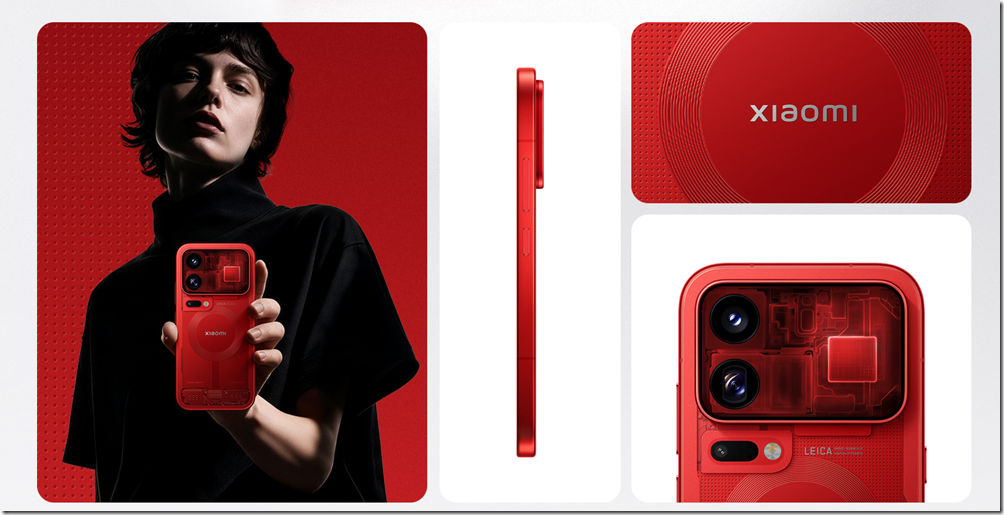
在中國市場,小米則持續發展中高階產品。Xiaomi 18 系列與摺疊機獲得正面市場反應,自研 XRING O3 晶片也成為高階產品建立差異化的一部分。不過,中高階產品的發展仍未抵銷整體出貨量下滑。
OPPO、vivo 出貨均減逾 20%,中低階產品漲價影響需求
OPPO 與 vivo 第三季出貨量皆較去年同期減少超過 20%,市占率分別降至 9% 與 8%。其中,OPPO 的統計包含 OnePlus 與 realme。兩家品牌都因應記憶體成本上升,調高中低階產品售價。
OPPO 透過整合 OPPO、realme 與 OnePlus 的產品及營運資源,減少重複布局、改善成本效率,並將供應資源轉向利潤較高的市場與產品。
vivo 則聚焦中國與印度市場,一方面強化 Y 系列,滿足重視價格的消費者需求,另一方面擴大 X、V 與 S 系列的高階產品布局。然而,售價上漲讓部分入門機種超出原有價格帶,加上庫存短缺,持續限制出貨表現。
成本與購買力壓力未解,短期出貨復甦仍受限
展望 2026 年剩餘時間,Counterpoint 預期,零組件成本居高不下與消費者購買力承壓,仍將影響手機市場。品牌將更重視獲利能力,透過調整產量、精簡產品組合與提高高階機種比重,因應供應與需求變化。
對價格敏感的市場,仍須同時面對手機漲價與零組件供應受限的壓力。在成本與供應情況改善之前,全球智慧型手機出貨量短期內預期難以明顯復甦。